С 1 октября 2026 года семейная ипотека в России кардинально изменилась — но только для тех, кто покупает квартиру. Для семей, которые строят дом или приобретают землю под ИЖС, условия остались прежними: единая ставка 6% годовых независимо от количества детей и региона проживания. Пока ставки на новостройки выросли до 12%, ИЖС стал «тихой гаванью» программы — и это уже меняет расклад на рынке недвижимости.
Что именно изменилось для квартир
С 1 октября 2026 года условия семейной ипотеки на покупку квартир стали дифференцированными. Теперь размер ставки и максимальная сумма кредита зависят от двух факторов: сколько в семье детей и в каком регионе она живёт.
Для большинства регионов России ставки распределились так:
- 1 ребёнок — 10% годовых, до 6 млн рублей;
- 2 ребёнка — 8% годовых, до 8 млн рублей;
- 3 ребёнка — 6% годовых, до 10 млн рублей;
- 4 ребёнка — 4% годовых, до 10 млн рублей;
- 5 и более детей — 2% годовых, до 10 млн рублей.
Также сокращён максимальный срок субсидирования — с 30 до 15 лет. Если заёмщик берёт ипотеку на 20 или 30 лет, после 15-го года ставка для него вырастет — по данным источников, до +4 процентных пунктов к льготной ставке.
А что с ИЖС? Здесь ничего не поменялось
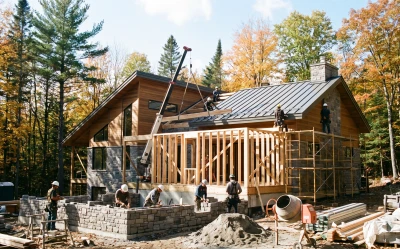
В то время как условия для квартир ужесточились, сегмент индивидуального жилищного строительства остался в «защищённой зоне». Ставка 6% годовых на строительство частного дома, его завершение или покупку земли с последующим возведением жилья сохранилась в прежнем виде.
Важно:Ключевое отличие: эта ставка не зависит от количества детей и региона проживания. Она доступна всем семьям, которые подходят под условия программы, а не только тем, у кого трое и больше детей. Как пояснили в Минфине, ставка 6% на ИЖС будет доступна вне зависимости от размера первоначального взноса и количества детей.
Однако для ИЖС эти ухищрения не нужны — ставка 6% действует «по умолчанию».
Почему ИЖС стал выгоднее квартиры
На фоне того, что для семей с одним ребёнком в столичных регионах ставка по квартире выросла до 12%, разница с ИЖС стала двукратной. Это делает строительство дома объективно выгоднее по кредиту, чем покупка квартиры по той же программе.
Государство продолжает поддерживать частное домостроение, выделяя ИЖС в отдельный защищённый сегмент даже после реформы семейной ипотеки. Если спрос на ИЖС вырастет, девелоперам и банкам придётся менять стратегию - раньше основной упор делали на многоквартирные дома, теперь интерес к индивидуальным проектам может резко увеличиться.
Прогнозы экспертов: спрос перетекает в ИЖС
Эксперты уже фиксируют первые признаки переориентации покупателей. По данным ВТБ, обновление семейной ипотеки закрепляет её адресный характер, а максимально выгодные условия теперь — для многодетных семей. При этом в банке подчёркивают: «сохраняется важная опция — единая льготная ставка 6% на ИЖС». По оценке ВТБ, рост выдачи ипотеки к прошлому году составит 16%.
Вадим Бутин, руководитель отдела ипотечного кредитования «Главстрой-Недвижимость», ожидает, что объём выдач семейной ипотеки может сократиться примерно в два раза. При этом сама программа сохранит спрос: «Ставка по ней всё ещё ниже рыночной, поэтому для семей, которые соответствуют условиям и имеют необходимый первоначальный взнос, она останется основным инструментом покупки жилья».
Валерий Кочетков, директор направления «Новостройки» ИНКОМ-Недвижимость, отмечает: «Накапливается отложенный спрос, и его будут реализовывать, потому что решать жилищный вопрос необходимо, а ставки 8–12% всё равно меньше, чем рыночные». По его прогнозам, на адаптацию потребуется около двух месяцев, и к концу года покупатели выйдут на рынок.
Региональная специфика: где ИЖС выиграет больше всего
Кандидат экономических наук Василий Кутьин прогнозирует рост цен в секторе ИЖС на 8–15% за год в регионах УрФО. Однако он указывает на главный риск: «Многие участки, выделяемые многодетным, не газифицированы и не обеспечены дорогами и приемлемой инфраструктурой для детей. Без решения этих вопросов даже сверхнизкая ставка 2% не будет работать».
В Татарстане ситуация также показательна: ввод жилья в ИЖС снизился на 18,8%, но именно этот сегмент остаётся ключевым для республики — на него приходится почти две трети от общего объёма ввода.
Риски, о которых стоит знать
Несмотря на привлекательность ставки 6%, у ИЖС есть свои риски, которые реформа не отменяет.
Второй риск — рост цен на строительство. Подрядчики ИЖС в 2026 году столкнулись с ухудшением условий кредитования на строительство домов со счетами эскроу. Компании вынуждены закладывать выросшую кредитную нагрузку в цену, что может привести к удорожанию строительства.
Третий риск — долгосрочная нагрузка. Сокращение срока субсидирования до 15 лет означает, что для кредитов сроком 20 или 30 лет резкий скачок нагрузки на семейный бюджет произойдёт во второй половине срока погашения.
Четвёртый риск — невозможность построить дом своими руками. По программе семейной ипотеки банк потребует привлечения профессионального подрядчика и открытия эскроу-счёта. Это гарантирует целевое расходование средств, но исключает самостоятельное строительство.
Как компания ФЛЭТ поможет на рынке ИЖС
В условиях, когда правила меняются, подрядчики банкротятся, а требования к доходу растут, самостоятельное оформление ипотеки на ИЖС становится рискованным предприятием. Специалисты компании ФЛЭТ помогут пройти этот путь безопасно.
Ипотечные брокеры и риелторы ФЛЭТ:
- Разберутся в новых условиях семейной ипотеки — подскажут, как сохранить ставку 6% при покупке квартиры (через первоначальный взнос 50% или досрочное погашение) и почему для ИЖС это не требуется.
- Проверят надёжность подрядчика — проанализируют финансовую устойчивость, историю проектов, наличие судебных дел и рисков банкротства.
- Помогут подобрать участок с учётом вашего бюджета, требований банка и перспектив развития территории.
- Сопроводят оформление ипотеки — включая сбор документов, взаимодействие с банком и электронную регистрацию в Росреестре.
- Рассчитают ваши шансы на одобрение с учётом новых требований к доходу и подскажут, как правильно подтвердить платёжеспособность.
Если вы планируете построить дом по льготной ставке 6% или разобраться, как сохранить выгодные условия при покупке квартиры, обратитесь в ФЛЭТ за консультацией.
Вывод
Если вы рассматривали возможность покупки жилья по семейной ипотеке и у вас есть один или двое детей, то в 2026 году строительство дома стало для вас значительно выгоднее покупки квартиры. Ставка 6% на ИЖС осталась нетронутой реформой, тогда как квартирные ставки для вашей категории выросли до 8–12%.
Это не просто «сохранение льготы» — это реальное конкурентное преимущество ИЖС перед новостройками. Однако важно помнить о рисках: тщательная проверка подрядчика, контроль за расходами, учёт инфраструктурных ограничений и долгосрочных обязательств — всё это остаётся обязательными условиями безопасной сделки.
ФЛЭТ готов помочь вам сделать этот шаг — безопасно и с выгодой.